lo + visto
lo + comentado
Empresas y servicios
Cotizaciones

Tapas de Diarios:


NACIONALES El 42% de las empresas electrónicas locales produce menos y solo 2 de cada 10 planea invertir
30/10/2026
| 3 visitas
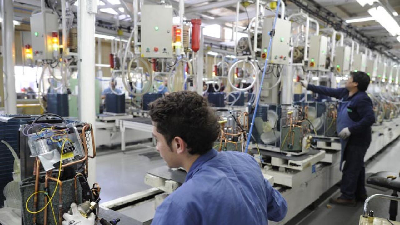
El último relevamiento de CADIEEL reveló que durante el tercer trimestre de 2026 el 35% de las compañías redujo su plantel y el 65% trabajó con hasta el 60% de su capacidad instalada. La caída de las ventas y la incertidumbre económica y política frenaron los planes de expansión: ocho de cada diez empresas no prevén inversiones para el cierre del año.
La industria electrónica, electromecánica y luminotécnica argentina profundizó su crisis durante el tercer trimestre de 2026. Según el último informe de la Cámara Argentina de Industrias Electrónicas, Electromecánicas y Luminotécnicas (CADIEEL), el 42% de las empresas registró una caída de su producción frente al mismo período de 2025, mientras que el 35% mantuvo su actividad sin cambios y apenas el 23% logró incrementarla. Entre las compañías que sufrieron retrocesos, la contracción promedio alcanzó el 36%, cinco puntos porcentuales por encima del 31% informado en el trimestre anterior, lo que confirma que el deterioro lejos de estabilizarse se acelera.
El impacto sobre el empleo es directo y contundente. El 35% de las empresas redujo su dotación de personal durante el tercer trimestre, frente a un magro 11% que incorporó trabajadores. La relación es elocuente: por cada compañía que sumó empleados, más de tres despidieron o no renovaron contratos. El saldo negativo se mantiene y las expectativas para el último tramo del año no anticipan un cambio de tendencia: el 81% de las firmas prevé mantener sus plantillas, el 11% anticipa nuevas reducciones y solo el 8% espera incorporar personal.
La inversión es otro de los termómetros del enfriamiento sectorial. Apenas el 19% de las empresas prevé realizar inversiones durante el cuarto trimestre, una caída de 14 puntos porcentuales respecto del 33% que proyectaba invertir en el trimestre anterior. El 81% restante no tiene planes de expansión, y las firmas identifican la caída de las ventas y la incertidumbre económica y política como los principales factores que condicionan sus decisiones. La capacidad ociosa refleja el mismo cuadro: el 65% de las compañías operó con hasta el 60% de su capacidad instalada durante el tercer trimestre, evidenciando una estructura productiva que trabaja muy por debajo de su potencial.
Las expectativas para el cierre del año son igualmente conservadoras. Para el cuarto trimestre, el 62% de las firmas espera mantener sus niveles de actividad, el 23% proyecta aumentarlos y el 15% anticipa una disminución. En cuanto a las ventas, el 54% no espera variaciones, el 23% prevé una mejora y otro 23% un retroceso. La demanda interna tampoco ofrece señales alentadoras: el 66% no aguarda cambios, el 15% proyecta un incremento y el 19% una disminución, lo que confirma que las empresas no identifican señales generalizadas de recuperación del mercado.
El panorama de la industria electrónica es el reflejo de un modelo económico que, lejos de reactivar la producción, profundiza la recesión en sectores estratégicos. Con ocho de cada diez empresas sin planes de inversión, un tercio de las compañías despidiendo personal y dos tercios operando con más de la mitad de su capacidad ociosa, el sector enfrenta un círculo vicioso del que no encuentra salida. La caída de las ventas, la incertidumbre política y la falta de condiciones para planificar a mediano plazo configuran un escenario donde la recuperación no aparece en el horizonte y donde cada trimestre que pasa deja secuelas más profundas en el entramado productivo y en las fuentes de trabajo.
También te puede interesar:
Caputo habilitó aumentos del 100% en peajes de rutas que privatizó hace tres meses
Es la segunda suba que avaló. La concesionaria ampara el incremento en las obras de mantenimiento básicas acordadas en el pliego.
»
Leer más...
Qué dice la reforma de la Ley de Salud Mental que aprobó el Senado y cuáles son sus cambios
El proyecto impulsado por el Gobierno consiguió 42 votos afirmativos y 21 negativos durante la votación en general. La iniciativa modifica los criterios para las internaciones involuntarias, redefine la conformación de los equipos médicos, amplía el abordaje de las adicciones y establece nuevas pautas para la participación de familiares.
»
Leer más...
El Senado va al recinto con la Ley de Salud Mental y el nuevo régimen de inversiones en agenda
La oposición iba a intentar el tratamiento sobre tablas para que asista a la Cámara alta el jefe de Gabinete, Diego Santilli, quien finalmente presentará su informe el 25 de noviembre. Habrá homenajes a Néstor Kirchner y Juan Carlos Pagotto, y asumirá la senadora Claudia López. También se debatirá la creación del marco normativo para el mercado de carbón.
»
Leer más...
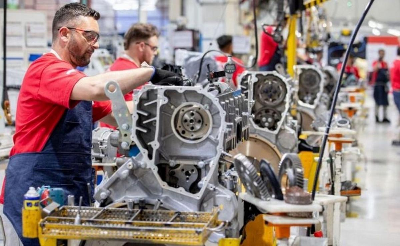
Una de cada dos industrias cordobesas está peor que hace un año y más del 30% recortó personal
El 36% de las empresas registró una caída de la producción durante el tercer trimestre, mientras que solo el 26% logró crecer. La recuperación se concentra en las firmas medianas y grandes, según un relevamiento de la Unión Industrial de Córdoba.
»
Leer más...
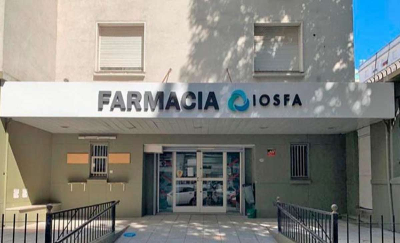
La reestructuración de IOSFA sigue siendo una incógnita
Los trabajadores del Instituto de Obra Social de las Fuerzas Armadas y de Seguridad (IOSFA) atraviesan un escenario de incertidumbre ante el cierre de sus farmacias propias y la falta de definiciones sobre la continuidad de las delegaciones.
»
Leer más...
qué te pareció esta noticia?
Todavía no hay comentarios. Escriba el suyo.
Nuestras redes sociales

Mensajero
Enviar mensaje
Marina:
Muy linda la nueva web.. Felicitaciones!
Encuestas
¿Qué te parece nuestra nueva web?
Buena
Excelente
Mala
Muy Buena
Votar
Clima
Enlaces
Seguinos en facebook
Secciones de la web
Categorías de noticias
Nuestras redes sociales
Para contactarse con nosotros
Presidencia Roque Sáenz Peña Chaco
Correo: Luis_orieta@hotmail.com.ar
Tel fijo: 03644427608
Tel movil: 3644358220
Dirección: Av. Juan Manuel de Rosas 412
Correo: Luis_orieta@hotmail.com.ar
Tel fijo: 03644427608
Tel movil: 3644358220
Dirección: Av. Juan Manuel de Rosas 412
Mapa
Desarrollado por VeemeSoft - www.veemesoft.com.ar
